
半年前,黄金还是yyds的避险资产;半年后,它成了让银行连夜拔网线的烫手山芋。
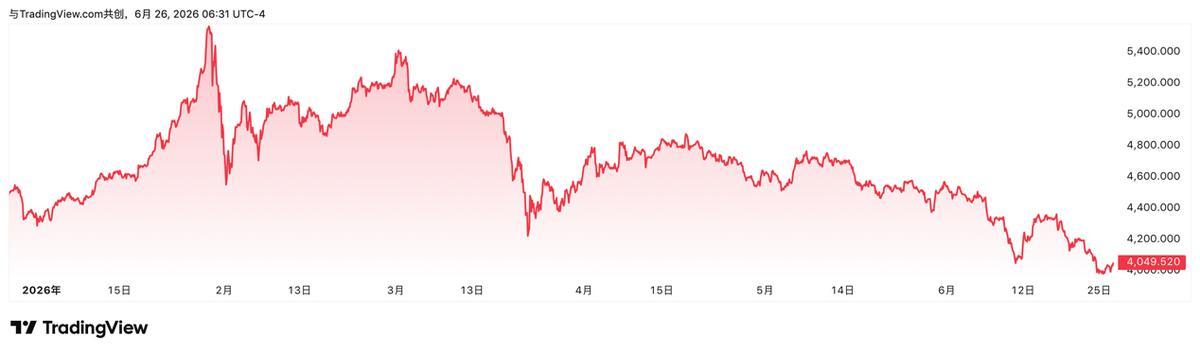
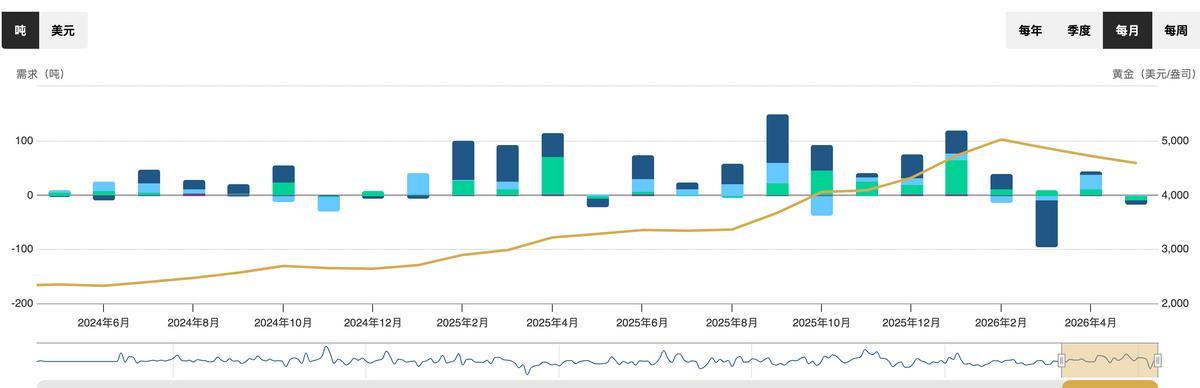
6月25日,现货黄金盘中跌破4000美元/盎司。从年初5598美元的历史巅峰到如今跌破4000大关,半年时间金价回撤超过1600美元,跌幅逼近30%。国内品牌金店足金饰品挂牌价同步下调至1220元/克附近,较年内高点回落480至500元。
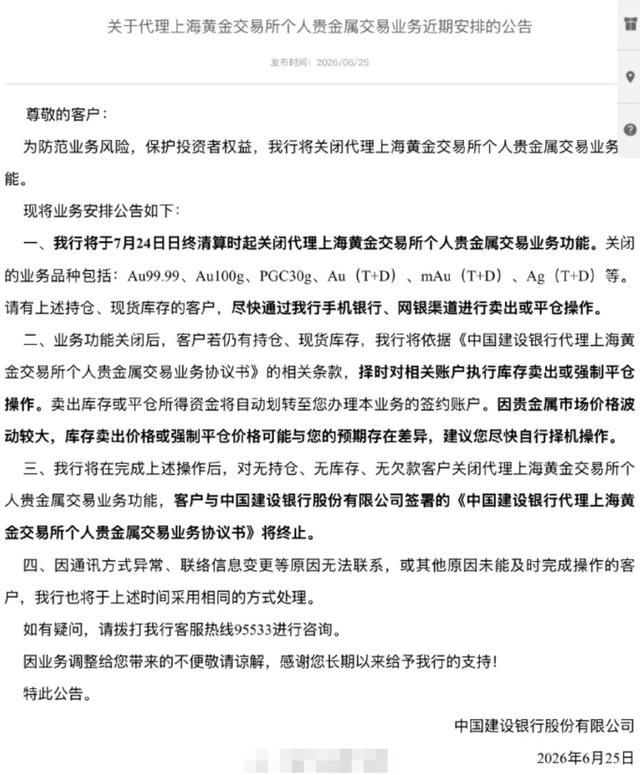
就在金价击穿关键心理关口的同一天,建设银行发布公告:将于7月24日日终清算时起,关闭代理上海黄金交易所个人贵金属交易业务功能。而就在前一天,工商银行已宣布同样的决定,7月24日起停办代理上金所个人贵金属竞价交易业务。在这之前,广发银行也公告称拟于6月底全面停办该业务。
为什么偏偏选择这个时间点?很多投资者认为,这是银行看空黄金。事实上,事情远没有这么简单。
银行为什么在这个时点集体关门?
表面看,银行给出的理由高度一致:防范业务风险,保护投资者权益。但深层的逻辑链条值得拆解。
银行代理上金所个人贵金属交易业务,本质上是给普通投资者开通了一条带杠杆的场内黄金、白银交易通道。客户既可以用全额资金买入实物黄金,也可以参与黄金延期合约,后者自带数倍杠杆,允许双向交易,涨能做多、跌能做空,但风险也成倍放大。
2020年原油宝事件后,监管机构对银行金融衍生品业务持续收紧。但过去几年金价一路高歌,从2023年的1800美元涨至2025年底的2800美元,再冲至2026年初的5598美元,巨大的财富效应吸引了大量散户涌入。银行碍于业务惯性,一直维持着这项“鸡肋”业务。一方面食之无味,因为手续费收入有限,但是弃之又可惜,毕竟可能会导致客户流失。
直到2026年,情况彻底变了。
金价从1月高点持续下跌,3月美伊冲突爆发非但没能推升金价,反而因油价飙升推高通胀、倒逼美联储转向鹰派,金价开始越避险越跌的诡异走势。6月24日,现货黄金跌破4000美元,较年初高点累计回落约29%,技术上进入深度调整区间。
更要命的是,银行发现即便不断上调保证金比例(部分银行已将保证金比例上调至140%),依然无法消除隔夜滑点、集中强平带来的账户负值与坏账风险。金价在4000美元关口反复震荡,大量持仓客户保证金不足,银行面临的强制平仓压力骤增。与其在低位替客户割肉引发纠纷,不如直接关闭通道,这或许是银行最真实的考量。
中新经纬以投资者身份致电工行客服,工作人员透露了一个关键信息:“鉴于当前贵金属市场不稳定因素较多,根据相关政策要求,上海黄金交易所已决定整体关停个人客户交易业务。我行作为上海黄金交易所会员,根据上金所的相关规则,停办该业务。”
也就是说,这次拔网线的源头,在上金所。
被关门的个人投资者,损失有多大?
银行关闭业务,最受伤的是那些高位套牢、还没来得及出场的个人投资者。
建行在公告中明确提示:“因贵金属市场价格波动较大,库存卖出价格或强制平仓价格可能与您的预期存在差异,建议您尽快自行择机操作。”
这句话的潜台词是:如果你不在7月24日前自己平仓,银行将择时强制平仓,而强制平仓的价格,大概率不会好看。
财联社相关报道的评论区里,一位投资者留言:“持仓100g Au100g的我刚去APP看了眼——绿得发慌。”另一位投资者质疑:“高价的时候不关,跌了那么多时候低位给人家强制平仓了。”
这种情绪可以理解。对于在4000美元以上、甚至5000美元以上建仓的投资者来说,此刻被强制平仓意味着实质性亏损。而银行选择在金价跌破4000美元的节点关闭业务,客观上确实形成了低位割肉的效果。
但需要指出的是,银行并非故意割韭菜。招联首席经济学家董希淼表示,代理个人进行上金所贵金属交易属于带杠杆的衍生品业务,风险较高,曾引发多起个人投资者与银行间的纠纷。银行停办此项业务,是基于风险控制、监管合规和投资者保护等多方面考量作出的调整。
问题的根源在于,大量风险承受能力不足的个人投资者,被过去两年的黄金牛市吸引进了高杠杆的衍生品市场。当趋势反转,他们既缺乏专业风控能力,也没有足够的保证金维持持仓,最终沦为裸泳者。
黄金还能买吗?银行关门后去哪买?
银行关闭上金所代理业务,并不意味着黄金投资渠道的终结。广发银行在公告中明确建议,客户可选择黄金积存、黄金ETF或白银ETF等替代产品继续开展贵金属投资。
黄金积存(俗称存金通)是银行提供的低门槛定投产品,无杠杆、风险可控,适合长期配置。黄金ETF则在证券交易所交易,流动性好、费用低,是机构和个人投资者的主流选择。
至于现在是不是抄底黄金的好时机,市场分歧很大。
看空派认为,美联储鹰派立场短期难以转向,美元指数和美债收益率仍有上行空间,金价可能进一步下探3800美元甚至更低。德银在报告中指出,如果美联储年内加息3到4次,金价可能跌至3800美元。
看多派则强调,黄金的长期逻辑并未动摇。美国债务高企、去美元化趋势、全球央行持续购金等结构性因素依然稳固。世界黄金协会数据显示,尽管5月全球黄金ETF录得16吨净赎回,但上周单周净流入规模创下4月中旬以来最高,流出节奏有所放缓。摩根士丹利维持2026年下半年5200美元的金价目标,前提是黄金ETF恢复大规模买盘。
一场迟到的风险出清
回顾这轮黄金暴跌与银行关门的连锁反应,本质上是一场迟到的风险出清。
2020年原油宝事件后,监管层对银行衍生品业务的态度已经转向审慎。但黄金作为特殊资产,在过去两年的超级牛市中,其衍生品业务被赋予了某种例外色彩。毕竟,黄金在涨,客户赚钱,银行收手续费,皆大欢喜。
然而,当金价从5598美元跌至4000美元以下,当大量杠杆客户在低位面临强平,当银行不得不为客户的亏损兜底或承担声誉风险,这场游戏就玩不下去了。
建行、工行、广发等银行相继退出,标志着上金所个人贵金属代理业务这一延续了十余年的模式,正在走向终结。对于普通投资者而言,这或许是一件好事,高杠杆的场内黄金交易,从来就不该是散户的战场。
银行“拔网线”的代价,由高位套牢者承担;但银行不拔网线的代价,可能是下一个原油宝。
明道配资提示:文章来自网络,不代表本站观点。


