文 |匪不言
近两年银行存款利率持续下调,2023年国有大行三年期定存挂牌利率为2.6%-2.8%,2026年初已降至1.25%左右。
20万元存三年,利息大幅缩水。
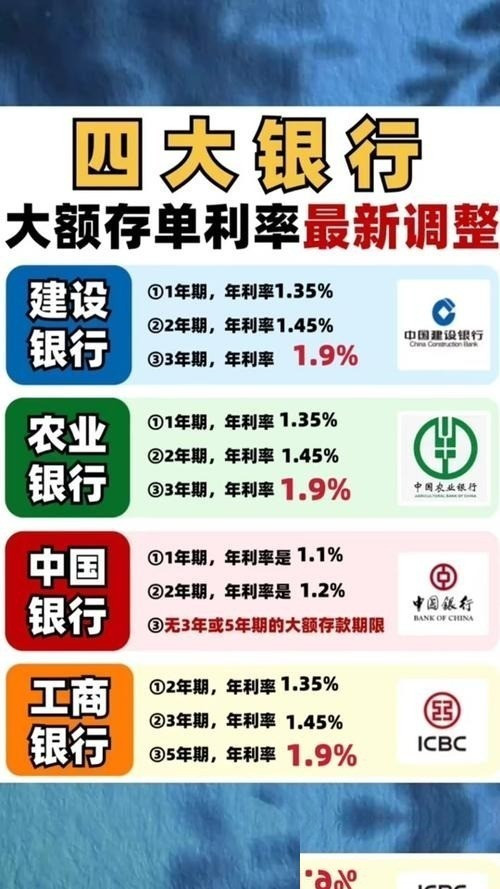
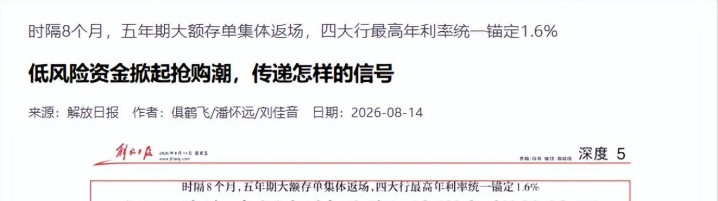
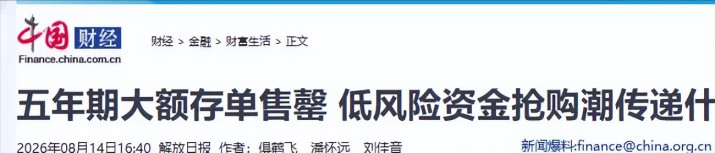
2026年7月,沉寂大半年的五年期大额存单重新由四大行推出,这究竟只是常规产品上新,还是储蓄市场迎来分水岭引人关注。
存款利率持续下降,2026年9月后普通家庭的钱该往哪里放?
过去很多中国家庭管理资产,逻辑非常简单:手里的闲钱存银行,靠利息慢慢积累。
这种方式安全、稳定,也符合很多人的传统观念。
但最近几年,储户明显感觉到一个变化,那就是银行存款利率越来越低。
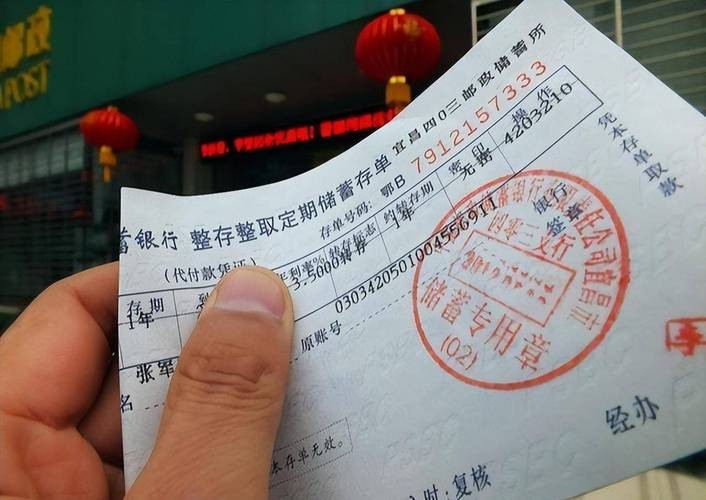
几年前,不少银行三年期定期存款利率还能达到2%以上,部分时期甚至更高。
如今,随着市场利率环境变化,银行存款利率已经进入低位阶段。
同样一笔钱,过去存三年还能获得较高利息,现在到期后重新存入,收益明显减少。
对于习惯依靠存款利息增加收入的人来说,这种变化非常直观。
尤其是在2026年,很多此前高利率时期存入的长期定期存款陆续到期。
这些资金接下来怎么安排,成为不少家庭正在考虑的问题。
过去几年,银行存款一直是居民资产配置中的重要部分。
但随着利率下降,越来越多人开始重新思考:钱继续全部放银行,还是寻找其他方式?
从公开数据来看,居民存款规模虽然仍然较大,但资金流向正在发生变化。
部分资金开始进入银行理财、债券基金、保险等其他金融产品。
这并不是大家突然不信任银行,而是在低利率环境下,人们开始寻找更适合自己的资金安排方式。
不过,需要注意的是,存款和理财完全不同。
银行存款受到存款保险制度保障,在规定范围内具有较高安全性。
而理财产品虽然可能获得更高收益,但也存在净值波动风险。
所以,未来储蓄市场最大的变化,并不是“大家不存钱了”,而是储户的选择会越来越多,资金配置方式会更加分散。
进入2026年9月之后,银行储蓄市场可能出现几个明显趋势。
第一个变化,就是不同银行之间的利率差距可能继续存在。
过去很多人存钱,只关注大型银行,因为网点多、品牌大,觉得更加放心。
但现在,部分中小银行为了吸引存款,可能会提供相对更有吸引力的利率。
原因很简单。
大型银行拥有庞大的客户基础和资金来源,吸收存款压力相对较小。
而一些中小银行需要通过更灵活的价格策略吸引客户。
因此,未来储户可能会更加关注不同银行之间的利率差异。
四大变化正在出现:银行存款市场正在重新洗牌
如果说过去存钱主要看“安全”,那么未来储户可能会同时关注安全、收益和流动性。
银行储蓄市场正在发生结构变化。
第一个明显趋势,是银行之间的竞争会更加明显。
大型银行和中小银行正在走向不同方向。
大型银行拥有更多客户资源,资金来源稳定,因此不一定需要通过高利率吸引储户。
而部分中小银行为了提高市场竞争力,会更加重视存款业务。
这意味着未来储户可能会发现,同样期限的存款产品,不同银行之间存在一定差距。
以前大家习惯“随便找一家银行存”,未来可能会更加主动比较。
第二个变化,是长期存款吸引力下降。
按照传统理解,存款时间越长,利率应该越高。
但近年来,部分银行出现了期限利差缩小,甚至长期产品收益优势不明显的情况。
背后的原因,与银行经营环境有关。
银行吸收存款后,需要通过贷款等方式获得收益。
如果市场贷款需求不足,长期资金进入银行后,也会增加银行负债成本。
因此,银行对于长期资金的需求发生变化。
第三个变化,是存款产品类型越来越丰富。
过去储户熟悉的产品主要是活期存款、定期存款和大额存单。
如今,银行推出的产品更加多样。
例如一些特色储蓄产品、结构性存款等,都在尝试满足不同客户需求。
但产品越多,越需要储户提高判断能力。
尤其是结构性存款等产品,虽然名字中包含“存款”,但实际收益结构可能更加复杂。
部分收益与市场指标挂钩,最终收益可能存在不确定性。
购买之前,不能只看宣传页面上的最高收益,而要认真了解合同条款。
第四个变化,是资金可能继续向其他金融产品分流。
当存款利率下降,而部分理财产品收益看起来更有吸引力时,一些储户会尝试改变资产配置。
这是市场自然变化。
但是,资金从存款流向理财,并不代表风险消失。
过去几年,银行理财已经打破刚性兑付。
投资者需要接受一个现实:收益提高的同时,也意味着风险增加。
很多人过去习惯了存款模式,认为只要买银行相关产品,就一定安全。
这种认识需要改变。
不同金融产品,对应不同风险等级。
适合别人的产品,不一定适合自己。
低利率时代到来,普通人如何重新安排自己的钱?
为什么存款利率会不断下降?
这背后并不是某一家银行的单独选择,而是整个金融环境变化的结果。
近年来,市场利率整体处于较低水平。
银行一方面需要支持实体经济发展,降低企业融资成本;另一方面自身经营也面临压力。
银行主要收入来源之一,是存贷款之间的利差。
当贷款收益下降,银行也需要控制存款成本。
因此,存款利率下调,是多种因素共同作用的结果。
对于储户来说,最明显的影响,就是过去依靠高利息获得稳定收益的方式越来越难。
但这并不意味着普通人没有办法管理自己的资金。
真正重要的是改变过去单一的存款思维。
未来几年,银行储蓄市场可能还会继续调整。
存款利率回到过去高水平的可能性较低。
但这并不代表储户只能被动接受变化。
相反,低利率时代更考验一个家庭的资金规划能力。
过去,人们关注的是“哪里利息最高”。
未来,更重要的问题可能是:这笔钱什么时候需要?能不能承受波动?是否影响家庭安全?
真正成熟的财富管理,不是追求每一分钱都获得最高收益,而是在安全基础上,让资金发挥最大价值。
2026年9月之后,银行储蓄市场可能出现更多变化。
银行之间竞争加剧,存款期限选择调整,金融产品更加丰富,资金配置更加多元。
这些变化不会一夜之间发生,但趋势已经越来越明显。
对于普通家庭而言,不需要恐慌,也不需要盲目追逐所谓“高收益机会”。
守住本金安全,保持资金流动,根据自己的情况做选择,才是低利率时代更稳妥的方式。
存款时代正在变化,但安全理财的原则不会变化。
参考信源
明道配资提示:文章来自网络,不代表本站观点。